Hay tres tipos de seguro de coche en España: a terceros, terceros ampliado y todo riesgo. Todos cumplen la ley, pero cubren cosas muy distintas. En esta guía te explicamos qué incluye cada uno y cómo elegir el que te conviene sin pagar de más.
Resumen rápido: si tu coche es nuevo o vale mucho, todo riesgo. Si tiene entre 5 y 10 años, terceros ampliado o todo riesgo con franquicia. Si es antiguo o de poco valor, terceros.

¿Qué seguro de coche es obligatorio?
En España todo coche debe tener, como mínimo, el seguro de responsabilidad civil obligatoria. Cubre los daños que causes a otras personas y a sus vehículos, pero nunca los daños de tu propio coche.
Es obligatorio aunque el coche esté aparcado y no lo uses. La única forma de no tenerlo es dar de baja el coche en Tráfico.
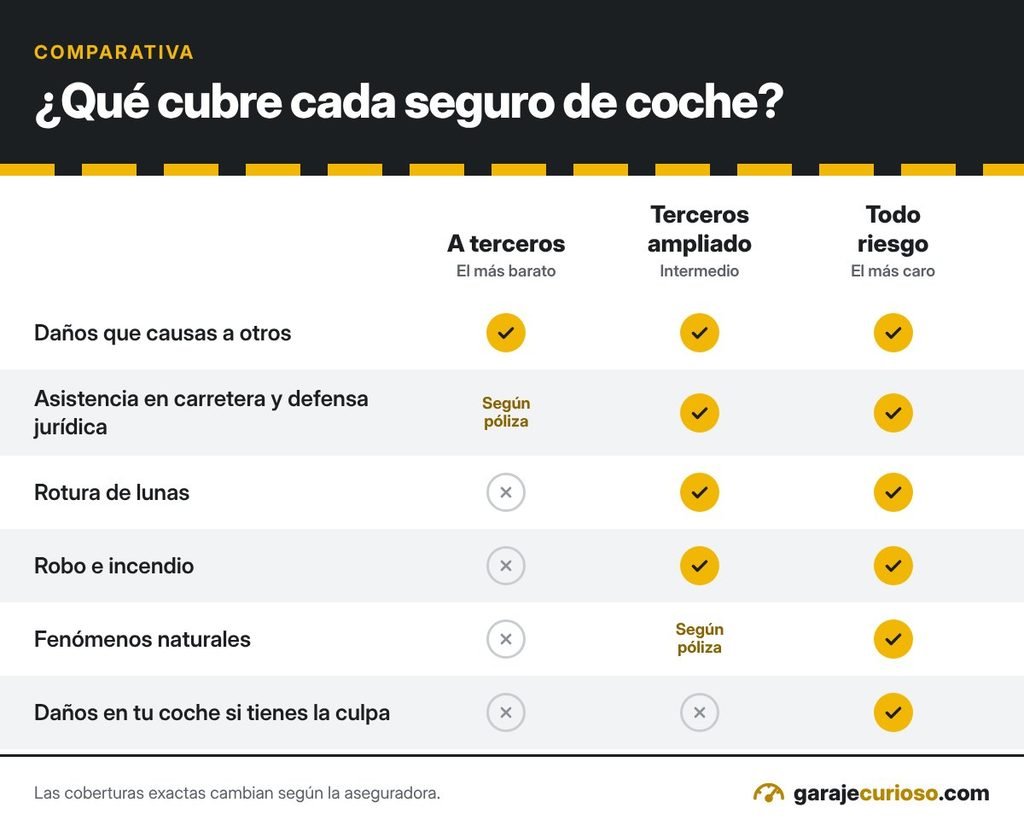
Los 3 tipos de seguro de coche, comparados
| A terceros | Terceros ampliado | Todo riesgo | |
|---|---|---|---|
| Daños que causas a otros | Sí | Sí | Sí |
| Defensa jurídica y asistencia en carretera | Normalmente sí | Sí | Sí |
| Rotura de lunas | No | Sí | Sí |
| Robo e incendio | No | Sí | Sí |
| Fenómenos naturales (granizo, inundación) | No | Muchas veces sí | Sí |
| Daños en tu coche si tú tienes la culpa | No | No | Sí |
| Precio | El más barato | Intermedio | El más caro |
Las coberturas exactas cambian según la aseguradora. Lee siempre las condiciones antes de firmar.
Seguro a terceros: lo básico y más barato
Incluye el seguro obligatorio y, según la compañía, algunos extras como la asistencia en carretera o la defensa jurídica. Si tienes un golpe y la culpa es tuya, el seguro paga los daños del otro coche, pero los tuyos los pagas tú.
Es la opción lógica para coches antiguos o de poco valor, donde una reparación grande puede costar más de lo que vale el coche.
Seguro a terceros ampliado: el equilibrio
Añade al seguro a terceros las coberturas que más se usan: rotura de lunas, robo e incendio y, en muchas pólizas, daños por fenómenos naturales. Sigue sin cubrir los daños de tu coche en un accidente que provoques tú.
Es la opción más equilibrada para coches de edad media, sobre todo si duermen en la calle.
Seguro a todo riesgo, con o sin franquicia
Es el seguro más completo: cubre también los daños de tu propio coche aunque la culpa sea tuya.
- Sin franquicia: la aseguradora paga todas las reparaciones cubiertas. Es la opción más cara.
- Con franquicia: pagas tú una cantidad fija en cada reparación y el seguro pone el resto. Por ejemplo, con una franquicia de 300 € y una reparación de 700 €, tú pagas 300 € y el seguro 400 €. A cambio, la cuota anual baja bastante.
El todo riesgo con franquicia es una buena opción si conduces con cuidado y quieres protección ante los golpes grandes.
¿Qué seguro de coche me conviene? La regla por años
- Coche nuevo o de menos de 5 años: todo riesgo, con o sin franquicia.
- Coche de 5 a 10 años: terceros ampliado o todo riesgo con franquicia.
- Coche de más de 10 años o de poco valor: terceros, o terceros ampliado si duerme en la calle.
- Coche financiado: revisa el contrato del préstamo, porque a veces te obligan a tener todo riesgo.
Una pregunta que ayuda: si mañana tuvieras un golpe con la culpa tuya, ¿podrías pagar la reparación sin problema? Si la respuesta es no, necesitas más cobertura.
Qué hace que tu seguro sea más caro o más barato
Las aseguradoras calculan el precio con varios datos: tu edad y años de carné, tu historial de partes, el modelo y la potencia del coche, dónde vives y dónde duerme el coche. Por eso dos personas con el mismo coche pueden pagar precios muy distintos.
5 trucos para pagar menos por el seguro
- Compara cada año antes de renovar. La renovación automática suele subir el precio.
- Pide un certificado de siniestralidad a tu aseguradora actual. Si no has dado partes, te sirve para negociar.
- Si eres novel, declara a un conductor con experiencia como conductor ocasional, siempre diciendo la verdad sobre quién conduce.
- Paga el año entero si puedes. Fraccionar en meses suele ser más caro.
- Quita coberturas que no usas, como la asistencia en viaje si ya la tienes con otra póliza.
¿Qué pasa si circulo sin seguro?
La multa va de 601 a 3.005 €, según si el coche circulaba o estaba aparcado, el tiempo que lleva sin seguro y si eres reincidente. Además, los agentes pueden inmovilizar el coche. Y si causas un accidente sin seguro, pagas tú todos los daños.